
En el último informe de análisis de materias primas de Saxo Bank, Ole Hansen, jefe de la División de Estrategia de Materias Primas, dijo que el flujo de capital hacia los fondos ETF de oro está regresando, aunque el rendimiento real de los bonos del Tesoro estadounidense a 10 años ha aumentado a su nivel más alto en más de dos décadas.
El rendimiento real de los bonos estadounidenses a 10 años aumentó al 2,63% en la sesión del fin de semana pasado, 76 puntos básicos más que a principios de 2026. Por lo general, el aumento del rendimiento real creará presión a la baja sobre el precio del oro porque los metales preciosos no generan flujo de efectivo como los bonos.
Sin embargo, los acontecimientos recientes muestran una diferencia notable. Mientras que los rendimientos reales siguen subiendo, la cantidad de oro que poseen los fondos ETF de oro se recupera después de un período de declive en la primera mitad de 2026.
Según el Sr. Hansen, esta es una señal de que la relación inversa que se considera la ley entre el oro y el rendimiento real se está volviendo menos clara.
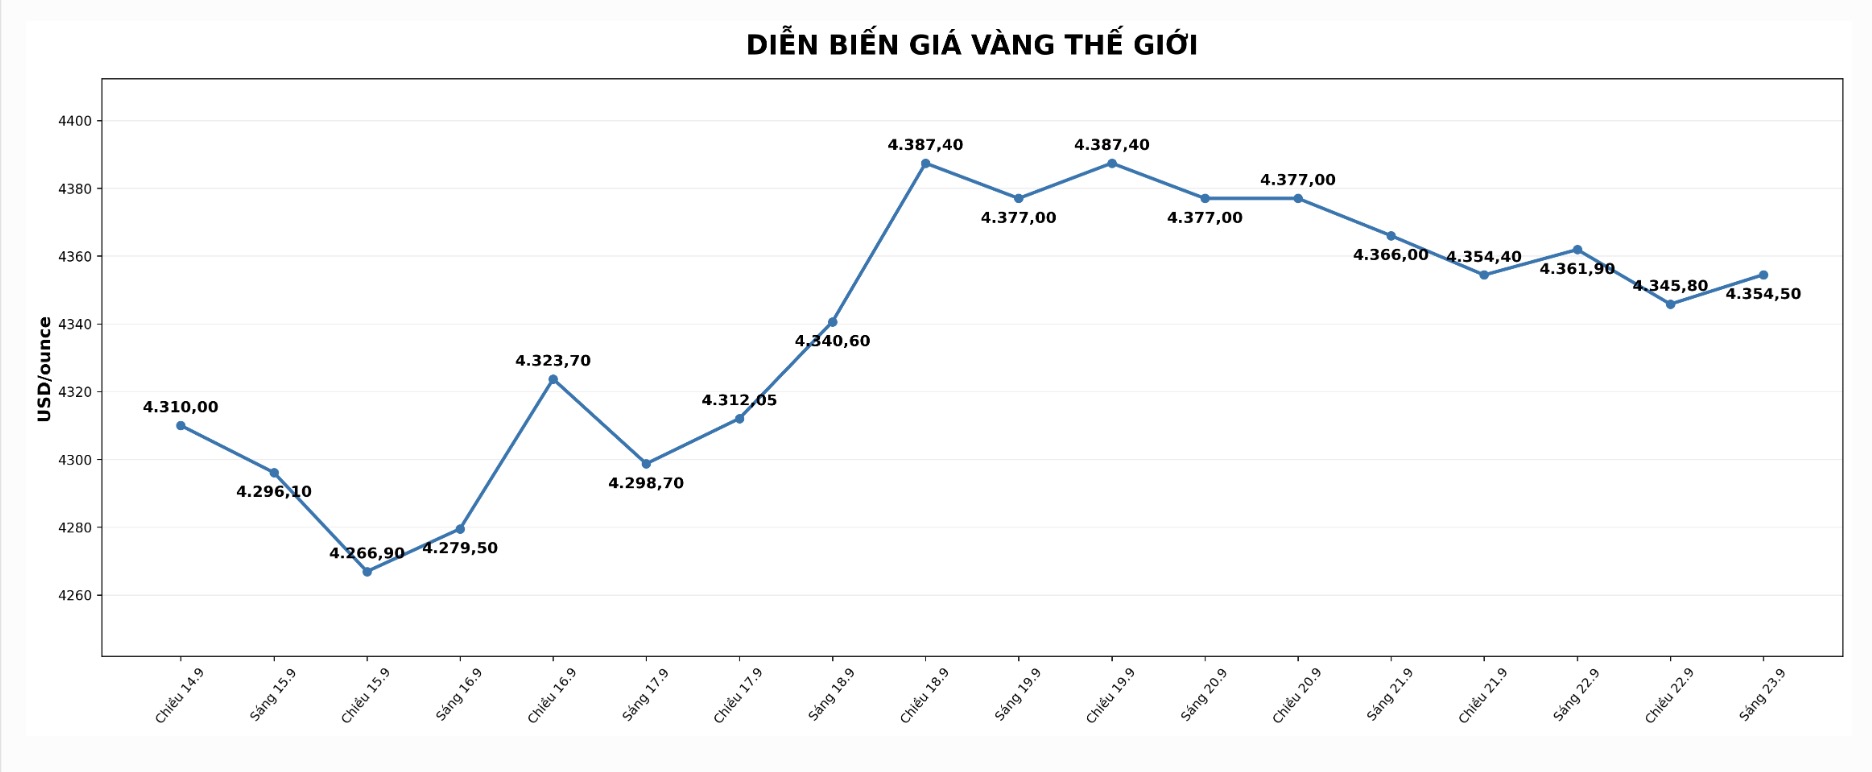
El oro ya no está bajo una gran presión por las tasas de interés
Durante muchos años, el rendimiento real se ha considerado uno de los factores importantes que determinan la tendencia del precio del oro. Cuando el rendimiento de los bonos aumenta, los inversores tienden a invertir capital en activos rentables, lo que reduce el atractivo del oro, un activo que no paga intereses ni dividendos.
El período 2022-2023 es un ejemplo típico. Cuando la Reserva Federal de Estados Unidos (Fed) aumentó continuamente las tasas de interés para controlar la inflación, los rendimientos reales aumentaron considerablemente. Los fondos ETF de oro registraron entonces el flujo de capital retirado debido a que los inversores redujeron la proporción de tenencia de metales preciosos.
Sin embargo, el precio del oro mantuvo una estabilidad relativa gracias a las fuertes compras de los bancos centrales, lo que ayudó a compensar la cantidad de oro vendida por los fondos ETF.
El Sr. Hansen señaló que, en el período anterior, el precio del oro se había separado en cierta medida de las fluctuaciones de los rendimientos reales, pero la cantidad de oro mantenida en los ETF todavía reflejaba bastante claramente el impacto de las tasas de interés.
Actualmente, esta tendencia está cambiando ya que incluso el flujo de capital ETF ya no reacciona fuertemente al aumento de los rendimientos reales.
Los inversores temen los riesgos fiscales
Según el experto de Saxo Bank, una razón importante por la que el oro mantiene su atractivo es el cambio en la forma en que los inversores ven los rendimientos de los bonos.
En lugar de solo ver los altos rendimientos como una oportunidad de inversión más atractiva que el oro, una parte de los inversores está considerando el fuerte aumento de los rendimientos a largo plazo como una señal de advertencia sobre la presión fiscal, la carga de la deuda pública y los costos de pago de la deuda del gobierno.
En ese contexto, el oro se considera un activo fuera del sistema financiero tradicional, capaz de proteger el valor de los activos cuando aumentan los riesgos económicos y financieros.
El Sr. Hansen cree que el entorno actual es bastante diferente al período 2022-2023. Aunque las tasas de interés siguen siendo altas y la política monetaria de la Fed es algo más cautelosa, la demanda de inversión en oro se mantiene gracias a la reentrada de inversores occidentales a través de ETF, junto con fuertes compras de Asia y los bancos centrales.
Después de la reciente decisión de la Fed de aumentar las tasas de interés, el precio del oro no registró una fuerte reacción negativa como muchos inversores habían esperado. Según Hansen, esta medida muestra que la mayor parte del impacto de la política monetaria había sido reflejada previamente por el mercado.
Actualmente, se dice que la cantidad de oro en los fondos ETF ha aumentado a su nivel más alto en unos 7 meses, lo que demuestra que la demanda de inversión a largo plazo se mantiene a pesar de la presión de los rendimientos.
Hansen continuó manteniendo una visión positiva del oro, diciendo que los aumentos de las tasas de interés podrían ralentizar el impulso alcista del metal precioso, pero no son suficientes para revertir la tendencia, ya que factores de apoyo como la demanda de los bancos centrales, el flujo de efectivo de inversión y la preocupación por los riesgos fiscales siguen presentes.
El artículo solo actualiza la evolución del mercado del oro y los factores que afectan al precio del metal precioso, no es una recomendación de inversión.


