
Para que las empresas tengan la oportunidad de regresar al mercado
El Sr. Nguyen Minh Thanh (nombre del personaje ha sido cambiado), propietario de una empresa que está esperando la disolución, dijo que la empresa dejó de operar a partir de 2017 debido a la ineficiencia empresarial. La empresa ha pagado los impuestos notificados, el personal ha renunciado, ya no hay ingresos y no ha emitido facturas.
Debido a que no conocía los procedimientos y ya no contaba con el apoyo, el Sr. Thanh no completó la disolución. Después de muchos años de hacer otros trabajos y acumular capital para volver a los negocios, descubrió que la antigua empresa todavía existía en el sistema, en un estado de inactividad en la dirección registrada.
La empresa ha cerrado hace mucho tiempo, pero legalmente aún no ha terminado. Quiero resolverlo por completo para concentrarme en un nuevo plan de negocios, pero los costos pueden ascender a decenas de millones de VND. Si el capital acumulado tiene que ser utilizado para manejar las tarifas y multas adicionales, la oportunidad de volver a hacerlo será aún más difícil", dijo el Sr. Thanh.
También esperando completar los trámites de disolución, la Sra. Le Thi Huong (nombre del personaje ha sido cambiado), propietaria de una empresa de comercio de electrónica, dijo que la empresa fue fundada en 2016 y dejó de operar después de la epidemia de COVID-19. El sello y el certificado de registro de empresa todavía están allí, pero parte de los libros y facturas de 6 años de operación se han perdido, y la contabilidad anterior tampoco ha estado en contacto.
El expediente de disolución se presentó hace más de 1 mes pero aún no se ha completado. Todavía tiene que complementar los documentos y explicar algunos contenidos.
Para completar los trámites, la Sra. Huong tuvo que contratar a un contable para revisar los libros, buscar documentos, complementar los expedientes y manejar las tarifas y multas incurridas durante el tiempo en que la empresa dejó de operar.
Según ella, muchas pequeñas empresas también se enfrentan a una situación similar cuando se han quedado sin capital, el personal ha renunciado, los libros son deficientes. Propuso simplificar los procedimientos para las empresas que han dejado de operar durante muchos años, no han generado facturas, disputas o signos de fraude; y al mismo tiempo revisar las tarifas, cargos y multas que surjan.
Clasificación para procesar y apoyar a los sujetos correctos
La Sra. Nguyen Thi Cuc, Presidenta de la Asociación de Consultoría Fiscal de Vietnam, dijo que es necesario clasificar claramente cada grupo de contribuyentes para tener medidas de manejo apropiadas, evitando equiparar las empresas que fracasan con los casos de violación intencional.
Para los actos graves, es necesario tratar severamente los casos de aprovechamiento de las políticas abiertas para establecer empresas "fantasma", comprar y vender facturas con fines de lucro; no operar en la dirección registrada para evadir impuestos o robar, falsificar información de otros para establecer empresas, hogares de negocios que sirvan a actividades ilegales.
Mientras tanto, para las empresas que han cesado sus operaciones pero no han terminado la validez del código de identificación fiscal debido a falta de conocimiento o "olvido", es necesario tener otras direcciones de manejo. Si los contribuyentes realmente no realizan actividades de producción y negocios, no generan ingresos, gastos y no deben impuestos, se puede estudiar no recaudar retroactivamente las tasas de licencia, el pago tardío y no sancionar el acto de retraso en el pago de las declaraciones de impuestos durante el período de cesación de operaciones.
En lugar de sancionar una serie de actos que surjan durante el tiempo en que la empresa no opera realmente, solo se puede sancionar el acto de no llevar a cabo los procedimientos para poner fin a la validez del código de identificación fiscal. Este método de manejo creará condiciones para que los contribuyentes completen sus obligaciones y cierren la empresa.
Con respecto a la deuda presupuestaria que surgió antes de que la empresa cesara sus operaciones, si no hay actos de fraude y evasión fiscal, la Sra. Cúc propuso clasificarla por tipo impositivo y período de deuda para recaudar el impuesto principal completo.
La Sra. Cúc propuso que se pueda investigar la posibilidad de calcular solo el pago tardío en un máximo de 5 años, reduciendo la obligación de acumulación y ayudando a los contribuyentes a completar pronto los trámites para poner fin a la validez del código de identificación fiscal.
Apoyar a los sujetos correctos, evitar crear lagunas
Según la Sra. Vu Thi Binh - Directora de Binh Vu Enterprise Management Consulting and Training Co., Ltd., para eliminar las dificultades y apoyar a las empresas en los procedimientos de disolución, es necesario construir un mecanismo de verificación claro, con base para determinar que la empresa no genera ingresos, gastos, facturas y transacciones bancarias relacionadas con las actividades comerciales durante el período considerado. Determinar el momento en que la empresa realmente cesa sus operaciones, porque esta es la base para delimitar el alcance de las obligaciones que deben ser manejadas.
Según la Sra. Binh, es necesario tener regulaciones específicas sobre el alcance de la aplicación, determinando claramente qué partidas están exentas, qué partidas los contribuyentes aún deben implementar y qué procedimientos se procesan para los expedientes pendientes. La eliminación debe centrarse en las empresas y hogares de negocios que realmente han dejado de operar, no han generado negocios y no hay signos de fraude.
Según ella, los criterios de verificación claros junto con la clasificación correcta de cada grupo ayudarán a manejar los expedientes pendientes prolongados, al tiempo que evitarán que las políticas se conviertan en una laguna para evadir las obligaciones.
Limpiar datos, apoyar a las empresas para que regresen al mercado
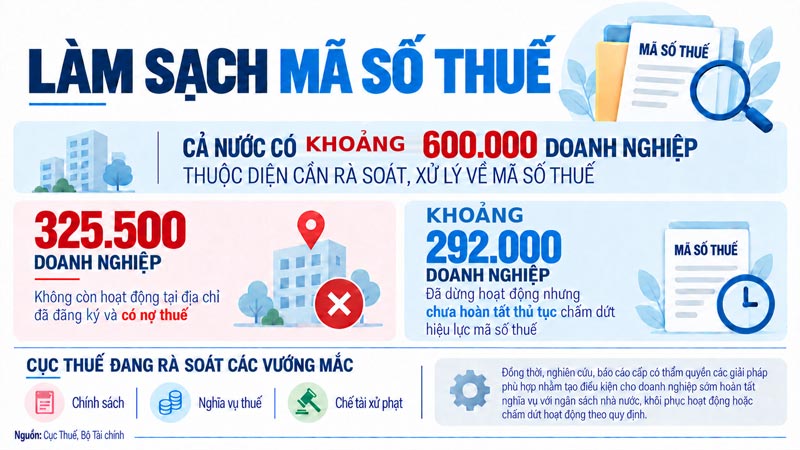
Intercambiando sobre la campaña "Limpiar los códigos de identificación fiscal - Eliminar los cuellos de botella en los negocios", el Sr. Mai Son - Subdirector del Departamento de Impuestos - dijo que el objetivo principal es estandarizar los datos del sector tributario, contribuyendo a la base de datos nacional de acuerdo con los requisitos correctos, suficientes, limpios y vivos.
Cada año, la autoridad fiscal todavía maneja los casos de suspensión temporal, cesación de operaciones o no operación en la dirección registrada. Sin embargo, los expedientes se acumulan durante muchos años mientras que los recursos son limitados, por lo que se implementa la campaña para manejarlos por completo.
Para implementarlo, la autoridad fiscal debe revisar y estandarizar la información sobre direcciones, números de teléfono, representantes legales, propietarios y accionistas. Para las empresas que ya no operan en la dirección registrada, la autoridad fiscal debe coordinarse con el gobierno local, la fuerza policial y las agencias relevantes para verificar.
La revisión se centra en los casos en estado 03, es decir, los contribuyentes que han dejado de operar pero no han completado los trámites para poner fin a la validez del código de identificación fiscal y estado 06, es decir, los contribuyentes que no operan en la dirección registrada.
Continuamos registrando las dificultades y obstáculos de las empresas y los contribuyentes, evaluando el impacto para informar al Ministerio de Finanzas, al Gobierno y a la Asamblea Nacional para su consideración y resolución. El objetivo es mejorar la disciplina de gestión y mejorar la calidad del servicio, ayudando a las empresas a cumplir con sus obligaciones tributarias y concentrarse en la producción y los negocios", dijo el Sr. Mai Son.


